Domain mini-helicopter.de kaufen?
Wir ziehen mit dem Projekt
mini-helicopter.de um.
Sind Sie am Kauf der Domain
mini-helicopter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mini-helicopter.de kaufen?
Was ist der Unterschied zwischen einem Hubschrauber und einem Helicopter?
Die Begriffe "Hubschrauber" und "Helicopter" bezeichnen im Grunde dasselbe Fluggerät, nämlich ein Luftfahrzeug, das senkrecht starten und landen kann. Der Hauptunterschied liegt lediglich in der Sprache, in der die Begriffe verwendet werden. "Hubschrauber" ist die deutsche Bezeichnung, während "Helicopter" die englische Variante ist. Beide Begriffe werden jedoch oft synonym verwendet, um auf das gleiche Fluggerät zu verweisen. Letztendlich beziehen sich beide Wörter auf das gleiche Fluggerät mit drehbaren Rotorblättern, das sich von anderen Flugzeugen durch seine Fähigkeit zum Schweben und zur vertikalen Bewegung unterscheidet. **
Was ist der große Unterschied zwischen einem Hubschrauber, einem Flugzeug und einer Drohne/Quadrocopter?
Ein Hubschrauber ist ein Luftfahrzeug, das senkrecht starten und landen kann und über einen Hauptrotor verfügt, der für Auftrieb und Steuerung sorgt. Ein Flugzeug hingegen hat feste Flügel und wird durch den Auftrieb erzeugt, der durch die Luftströmung über die Flügel entsteht. Eine Drohne oder ein Quadrocopter ist eine Art von unbemanntem Luftfahrzeug, das durch vier Rotoren angetrieben wird und in der Regel ferngesteuert wird. **

Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Merkur Metallbaukasten - Hubschrauber/FlugzeugBausatz - 222 Teile in der Packung, Thema: Verkehrsmittel, Material: Metall, geeignet ab 6 Jahren Mit dem Baukasten Merkur 013 Hubschrauber lassen sich gemäß Anleitung bis zu 10 verschiedene Modelle von Fluggeräten bauen. Kleine Konstrukteure können auch ein eigenes Modell nach ihren Vorstellungen20,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Hubschrauber oder Flugzeug?
Die Wahl zwischen einem Hubschrauber und einem Flugzeug hängt von verschiedenen Faktoren ab. Hubschrauber sind in der Lage, senkrecht zu starten und zu landen, was sie flexibler in Bezug auf den Zugang zu engen oder abgelegenen Gebieten macht. Flugzeuge hingegen sind schneller und haben eine größere Reichweite, was sie für längere Strecken oder den Transport von größeren Mengen an Passagieren oder Fracht geeignet macht. **
-
Flugzeug oder Hubschrauber?
Die Wahl zwischen einem Flugzeug und einem Hubschrauber hängt von verschiedenen Faktoren ab. Flugzeuge sind in der Regel schneller und können größere Entfernungen zurücklegen, während Hubschrauber in der Lage sind, vertikal zu starten und zu landen und in engen Räumen zu manövrieren. Die Entscheidung hängt also von den spezifischen Anforderungen und dem Verwendungszweck ab. **
-
Flugzeug oder Hubschrauber?
Die Wahl zwischen einem Flugzeug und einem Hubschrauber hängt von verschiedenen Faktoren ab. Flugzeuge sind in der Regel schneller und können größere Entfernungen zurücklegen, während Hubschrauber in der Lage sind, senkrecht zu starten und zu landen und in engen Räumen zu manövrieren. Die Entscheidung hängt also von den spezifischen Anforderungen und dem Einsatzzweck ab. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **


Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
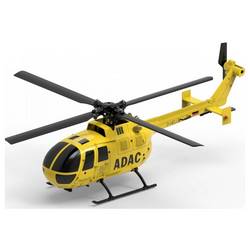
Pichler Modellbau ADAC Helicopter RC Einsteiger Hubschrauber RtF 15290Der ADAC Helicopter ist ein detailgetreuer Nachbau des Originals vom Typ BO-105. Das Modell überzeugt durch sein besonders eigenstabiles Flugverhalten. Jetzt kommts: Jeder, der eine Spielzeugdrohne fliegen kann, kommt auch mit dem ADAC Helicopter auf Anhieb gut zurecht - Auspacken und Fliegen! Der ADAC Helicopter profitiert eindeutig von der rasanten Entwicklung der Drohnentechnologie. Funktionen wie Auto-Starten und Auto-Landen auf Knopfdruck sind ebenso möglich wie der stabile Schwebeflug, wenn man den Sender einfach aus der Hand legt - Fantastisch! Offiziell lizenziertes Produkt109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einem Hubschrauber und einem Helicopter?
Die Begriffe "Hubschrauber" und "Helicopter" bezeichnen im Grunde dasselbe Fluggerät, nämlich ein Luftfahrzeug, das senkrecht starten und landen kann. Der Hauptunterschied liegt lediglich in der Sprache, in der die Begriffe verwendet werden. "Hubschrauber" ist die deutsche Bezeichnung, während "Helicopter" die englische Variante ist. Beide Begriffe werden jedoch oft synonym verwendet, um auf das gleiche Fluggerät zu verweisen. Letztendlich beziehen sich beide Wörter auf das gleiche Fluggerät mit drehbaren Rotorblättern, das sich von anderen Flugzeugen durch seine Fähigkeit zum Schweben und zur vertikalen Bewegung unterscheidet. **
-
Was ist der große Unterschied zwischen einem Hubschrauber, einem Flugzeug und einer Drohne/Quadrocopter?
Ein Hubschrauber ist ein Luftfahrzeug, das senkrecht starten und landen kann und über einen Hauptrotor verfügt, der für Auftrieb und Steuerung sorgt. Ein Flugzeug hingegen hat feste Flügel und wird durch den Auftrieb erzeugt, der durch die Luftströmung über die Flügel entsteht. Eine Drohne oder ein Quadrocopter ist eine Art von unbemanntem Luftfahrzeug, das durch vier Rotoren angetrieben wird und in der Regel ferngesteuert wird. **
-
Hubschrauber oder Flugzeug?
Die Wahl zwischen einem Hubschrauber und einem Flugzeug hängt von verschiedenen Faktoren ab. Hubschrauber sind in der Lage, senkrecht zu starten und zu landen, was sie flexibler in Bezug auf den Zugang zu engen oder abgelegenen Gebieten macht. Flugzeuge hingegen sind schneller und haben eine größere Reichweite, was sie für längere Strecken oder den Transport von größeren Mengen an Passagieren oder Fracht geeignet macht. **
-
Flugzeug oder Hubschrauber?
Die Wahl zwischen einem Flugzeug und einem Hubschrauber hängt von verschiedenen Faktoren ab. Flugzeuge sind in der Regel schneller und können größere Entfernungen zurücklegen, während Hubschrauber in der Lage sind, vertikal zu starten und zu landen und in engen Räumen zu manövrieren. Die Entscheidung hängt also von den spezifischen Anforderungen und dem Verwendungszweck ab. **
Ähnliche Suchbegriffe für Steuerliche
-
Merkur Metallbaukasten - Hubschrauber/FlugzeugBausatz - 222 Teile in der Packung, Thema: Verkehrsmittel, Material: Metall, geeignet ab 6 Jahren Mit dem Baukasten Merkur 013 Hubschrauber lassen sich gemäß Anleitung bis zu 10 verschiedene Modelle von Fluggeräten bauen. Kleine Konstrukteure können auch ein eigenes Modell nach ihren Vorstellungen20,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flugzeug oder Hubschrauber?
Die Wahl zwischen einem Flugzeug und einem Hubschrauber hängt von verschiedenen Faktoren ab. Flugzeuge sind in der Regel schneller und können größere Entfernungen zurücklegen, während Hubschrauber in der Lage sind, senkrecht zu starten und zu landen und in engen Räumen zu manövrieren. Die Entscheidung hängt also von den spezifischen Anforderungen und dem Einsatzzweck ab. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.